A 股市场的风格切换格外明显。上半年表现亮眼的成长赛道反复震荡,银行板块却悄悄走强,30 年期国债价格也持续创出新高。一边是追逐高股息的资金,一边是涌入债市避险的资金,背后藏着同一个底层逻辑:市场不确定性上升,投资者都在寻求落袋为安。老话讲 "财不入急门",放在当下格外应景。
算一笔账,当前中证银行指数股息率达 4.27%,而 10 年期国债收益率仅 1.7%,两者息差处于近 10 年高位。在机构眼中,买银行拿分红比持有国债的回报高出一大截。
二季度商业银行净息差时隔 4 年首次环比转正,基本面托底,分红更是真金白银,没有画大饼。从全球层面看,美欧长债波动加剧,海外机构也注意到,国内资金正从博弈未来预期转向锁定当下现金流。
不是成长没有未来,而是市场风险偏好下降,投资者不愿再为遥远的故事支付高价,开始从追逐星辰大海回归看重实际现金流,这一变化环球同此凉热。
8 月 24 日央行的组合拳颇有讲究。MLF 缩量续作,不少人认为货币政策要收紧,但算总账的话,叠加买断式逆回购,8 月中期流动性依然净投放 1000 亿,根本谈不上收紧。
央行这是在精细化削峰填谷,专门应对月末税期的短期资金缺口。听懂潜台词就会明白:钱管够,但不想让资金过度泛滥炒作长债,既要保持流动性,又要防范泡沫。
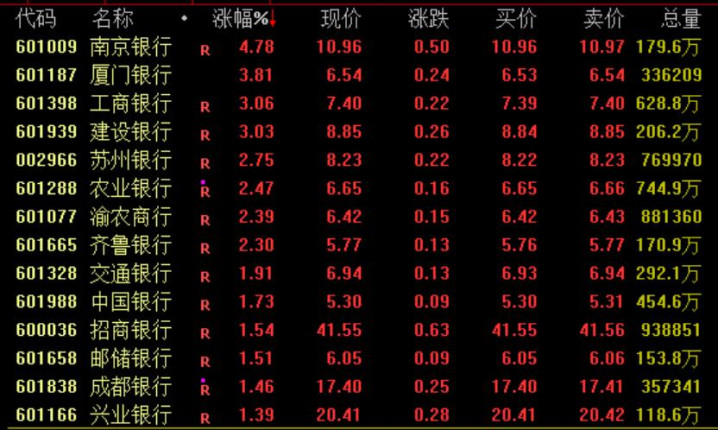
央行的操作直接呼应股市走势,精准调控资金面,就是引导资金从讲故事转向算账。缩长增短的操作也明确告诉市场,别再指望大水漫灌。同时,利率剪刀差的形成,也让银行股的性价比肉眼可见。政策预期有而不急,让市场在震荡中完成风格切换,增量政策在后头,但不急于一时。底层逻辑就是用精细化调控传递稳的信号,市场也用风格切换回应这一信号。
需要提醒的是,红利银行股并不是永远上涨的保险箱。一旦外部风险消散,资金会重新转向成长赛道,高股息板块同样会回调。A 股历史上,成长和红利就像钟摆,不会永远偏向一边。道德经里讲 "物壮则老",任何风格走到极致,必然迎来反转。
对普通投资者来说,不要看到银行上涨就一把梭哈。最优解是均衡配置:拿一部分仓位用高股息对冲市场波动,剩下的仓位保留对成长赛道的观察窗口。在震荡行情中,保住本金才是核心。
当前市场的风格切换,本质是投资者风险偏好的调整。不管是追逐高股息还是观望成长赛道,都需要理性看待市场变化,不要被短期行情带偏。
信钰证券提示:文章来自网络,不代表本站观点。